Negocia tus deudas pagando menos
Anúncios
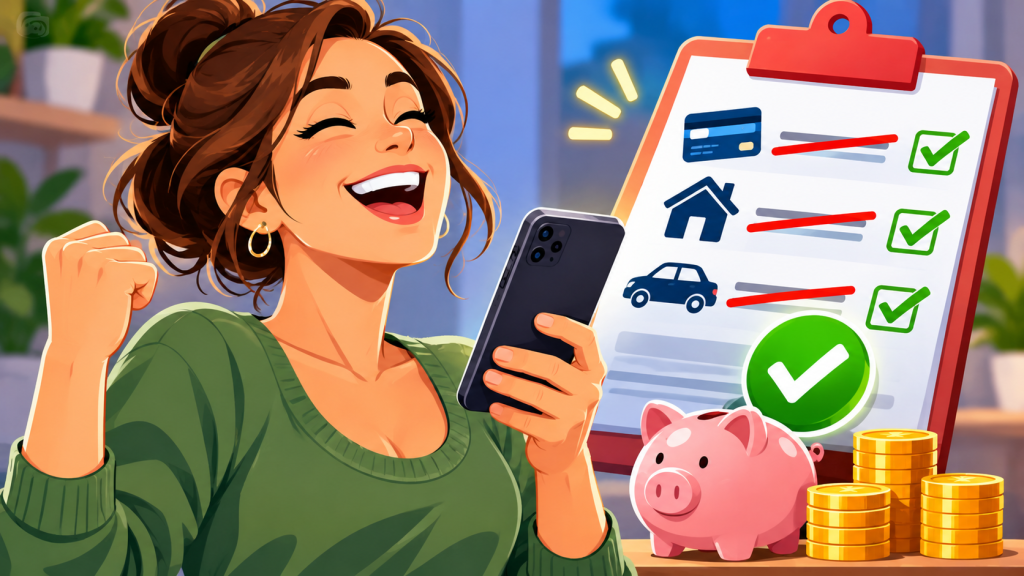
NEGOCIA TUS DEUDAS PAGANDO MENOS: GUÍA COMPLETA
A continuación encontrarás una guía práctica con los pasos principales, los límites que conviene conocer y la forma más segura de aplicar esta información en situaciones reales.
La opción o método recomendado
La negociación comienza antes de hablar con el acreedor. Reúne contratos, estados de cuenta, mensajes y cualquier notificación de cobranza. Confirma quién cobra, qué monto reclama y si existen intereses o cargos adicionales. Si la deuda fue vendida a un cobrador, pide la información necesaria para verificarla antes de aceptar condiciones.
Después define tu límite. Calcula cuánto puedes pagar al mes sin descuidar vivienda, comida, servicios, transporte y otras obligaciones esenciales. Si tienes un monto disponible para liquidar, decide cuál es el máximo que puedes ofrecer sin quedarte sin reserva para emergencias.
Cómo empezar paso a paso
Con esos números puedes proponer una cuota menor, un plazo más largo, una reducción de intereses o una liquidación por un monto inferior al saldo. El acreedor puede aceptar, rechazar o hacer una contraoferta. No existe una fórmula universal y la situación cambia según el tipo de deuda y el país.
Cuando se habla de “quitar deuda”, suele tratarse de settlement o liquidación. El acreedor acepta una suma menor a cambio de considerar cumplida la obligación conforme al acuerdo. Antes de pagar, exige que quede claro por escrito qué cantidad será recibida y cómo se tratará el saldo restante.
Cómo aprovecharlo mejor
El historial de crédito merece especial atención. Una cuenta atrasada puede seguir reflejando morosidad, cobranza o una liquidación por menos del total incluso después del pago. El efecto exacto depende del sistema de reporte. Por eso conviene preguntar cómo se informará el acuerdo y conservar la respuesta.
Una estrategia distinta es el plan de manejo de deuda. En vez de buscar una gran quita, puede intentar bajar intereses, eliminar ciertas comisiones o reducir la cuota mensual mediante un plazo diferente. Para alguien con ingresos estables, esa opción puede ser más predecible que esperar un descuento grande.
Límites y errores comunes
Evita empresas que garanticen resultados, cobren sumas altas por adelantado o te pidan dejar de pagar sin explicar consecuencias. El CFPB advierte que detener pagos puede generar más intereses, cargos, presión de cobranza e incluso demandas. Algunos acreedores ni siquiera aceptan negociar con la empresa contratada.
En una llamada de negociación, habla con datos. Explica el motivo de la dificultad, el monto que puedes pagar y la fecha en que podrías hacerlo. No prometas una cantidad imposible solo para cerrar la conversación. Un acuerdo incumplido puede hacer que pierdas beneficios obtenidos y vuelva la cobranza.
Seguridad y señales de alerta
Si la deuda es grande, está en litigio o no entiendes las consecuencias legales y fiscales, una orientación profesional puede ser valiosa. Busca asesores confiables y revisa si existe counseling sin fines de lucro en tu región. Evita servicios que vendan una solución milagrosa para borrar el historial.
Conclusión práctica
El objetivo final es terminar la deuda con claridad: saber cuánto pagaste, qué parte fue perdonada, cuándo se considera satisfecha y cómo quedará documentada. Negociar bien no significa perseguir el mayor descuento posible, sino aceptar condiciones que realmente puedas cumplir.
Antes de cerrar una negociación, compara el costo total de todas las alternativas. Una oferta con cuota pequeña puede durar muchos años y terminar costando más intereses, mientras un descuento grande puede exigir un pago único imposible. Poner cada opción en números evita elegir solo por el porcentaje anunciado.
También revisa si existen otras obligaciones prioritarias, como impuestos, manutención, vivienda o préstamos garantizados. El orden de pago puede tener consecuencias distintas. Cuando hay varias deudas, organizar saldos, tasas, fechas y estado de cobranza ayuda a negociar de forma más racional.
Antes de cerrar una negociación, compara el costo total de todas las alternativas. Una oferta con cuota pequeña puede durar muchos años y terminar costando más intereses, mientras un descuento grande puede exigir un pago único imposible. Poner cada opción en números evita elegir solo por el porcentaje anunciado.
También revisa si existen otras obligaciones prioritarias, como impuestos, manutención, vivienda o préstamos garantizados. El orden de pago puede tener consecuencias distintas. Cuando hay varias deudas, organizar saldos, tasas, fechas y estado de cobranza ayuda a negociar de forma más racional.
Antes de cerrar una negociación, compara el costo total de todas las alternativas. Una oferta con cuota pequeña puede durar muchos años y terminar costando más intereses, mientras un descuento grande puede exigir un pago único imposible. Poner cada opción en números evita elegir solo por el porcentaje anunciado.
También revisa si existen otras obligaciones prioritarias, como impuestos, manutención, vivienda o préstamos garantizados. El orden de pago puede tener consecuencias distintas. Cuando hay varias deudas, organizar saldos, tasas, fechas y estado de cobranza ayuda a negociar de forma más racional.
Antes de cerrar una negociación, compara el costo total de todas las alternativas. Una oferta con cuota pequeña puede durar muchos años y terminar costando más intereses, mientras un descuento grande puede exigir un pago único imposible. Poner cada opción en números evita elegir solo por el porcentaje anunciado.